MyMoney Pro - Expense & Budget
Ananta RahaTalousVahvistettu
- 3.03K Arvostelut
- 4,7
- Lataukset
- 10 000+
- Hinta
- 5,49 €
Sovelluksen tiedot
- Versio
- 6.1-pro
- Päivitetty
- Lataukset
- 10 000+
- Edellyttää
- 6.0
- Hinta
- 5,49 €
- Ikäluokitus
- PEGI 3
Kuvakaappaukset
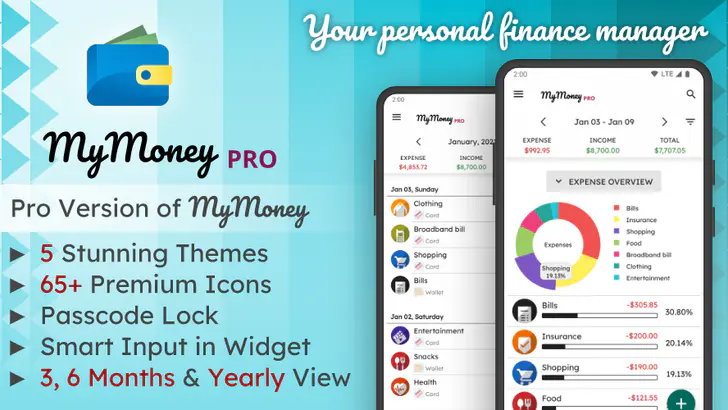
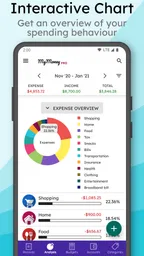
 Analyysin laatija: Appwesome
Minulle MyMoney Pro - Expense & Budget on kiinnostavimmillaan silloin, kun sen avulla muutetaan epämääräinen tunne rahankäytöstä konkreettiseksi kuvaksi. Pelkkä pankkitilin saldon vilkaisu kertoo, paljonko rahaa on jäljellä, mutta ei sitä, miksi summa pieneni tai toistuuko jokin meno viikosta toiseen. Kulujen kirjaaminen, budjetin asettaminen ja raporttien tarkastelu muodostavat tässä sovelluksessa hyödyllisen ketjun: ensin huomaan ostoksen, sitten sijoitan sen oikeaan ryhmään ja myöhemmin näen, millainen vaikutus sillä on kokonaisuuteen.
Kun budjetti paljastaa toistuvat menot
MyMoney Pro on Ananta Rahan kehittämä taloussovellus, jonka versiona on 6.1-pro. Sen ydin ei ole monimutkaisessa sijoitusten analysoinnissa vaan arjen tulojen, menojen ja säästöjen seuraamisessa. Käyttäjälle tärkein hyöty syntyy mielestäni siitä, että eri menolajit voidaan pitää erillään. Jos ruokaostokset, liikkuminen ja vapaa-aika sulautuvat yhdeksi summaksi, on vaikea tietää, mihin omaa toimintaa kannattaisi muuttaa. Kun näitä katsoo omina budjettinaan, keskustelu omasta rahankäytöstä muuttuu tarkemmaksi.
Tämä lähestymistapa sopii ihmiselle, joka haluaa tehdä itse pieniä kirjauksia ja palata tietoihin myöhemmin. Sovellus ei korvaa pankin saldoa eikä päätä käyttäjän puolesta, mikä meno on tarpeellinen. Se antaa kuitenkin rakenteen, jonka avulla esimerkiksi kuun puolivälissä voi huomata, että yksi harkitsematon ostos ei yksinään ole ongelma mutta samanlainen meno toistuu usein. Budjetin todellinen arvo on siinä, että se auttaa havaitsemaan toistuvia valintoja ajoissa, ei siinä, että jokainen kategoria pysyisi täydellisesti tavoitesummassa.
Miten seuranta toimii arjessa?
Kulujen seuranta vaatii aluksi hieman järjestelmällisyyttä. Kun lisään ostoksen heti tai sopivassa rauhallisessa hetkessä, merkintä on helpompi luokitella oikein kuin silloin, kun yritän viikon päätteeksi muistella kaikkia pieniä maksuja. Aiempiin kirjauksiin perustuvat automaattiset ehdotukset voivat nopeuttaa tuttujen menojen lisäämistä, mutta ne eivät poista tarkistamisen tarvetta. Esimerkiksi sama kauppa voi liittyä eri kategoriassa olevaan ostokseen, joten ehdotukseen kannattaa suhtautua apuna eikä erehtymättömänä päätöksenä.
Pieni kirjausrutiini on tärkeämpi kuin täydellinen suunnitelma
Toimiva tapa aloittaa on valita muutama itselle merkityksellinen menoryhmä ja seurata niitä ensin. Jos rakentaa heti kovin yksityiskohtaisen budjetin, jokaisen ostoksen luokittelu voi alkaa tuntua ylimääräiseltä työltä. Yleisempi jako taas auttaa saamaan nopeasti kokonaiskuvan, vaikka se ei paljastaisi kaikkia pieniä eroja. Itse aloittaisin esimerkiksi asumisen, ruoan, liikkumisen ja vapaa-ajan tasolta ja lisäisin tarkempia ryhmiä vasta, jos raportti herättää kysymyksen, johon haluan vastauksen.
Raporttien kuukausi- ja vuosinäkymillä on eri tehtävä. Kuukausittainen tarkastelu auttaa huomaamaan, miten tämänhetkinen rytmi pysyy suunnitelmassa. Pidempi katsaus puolestaan voi auttaa erottamaan pysyvän tavan yksittäisestä poikkeuksesta: matkakuukausi tai kodin hankinta ei välttämättä kuvaa tavallista kulutusta. Siksi en tekisi suuria johtopäätöksiä yhden jakson perusteella. Vertailu on hyödyllisintä, kun kirjaustapa pysyy riittävän samanlaisena kuukaudesta toiseen.
Milloin muistutuksista ja valuutoista on hyötyä?
Laskumuistutus voi toimia arjen tukena, jos eräpäivät unohtuvat muiden kiireiden keskellä. Se ei kuitenkaan ole sama asia kuin automaattinen laskunmaksu: käyttäjän on edelleen hoidettava maksu itse. Minusta muistutukset ovat parhaimmillaan silloin, kun niitä käyttää selkeänä varmistuksena eikä syynä lakata tarkistamasta omia laskuja. Useita valuuttoja tukeva toiminto on puolestaan käytännöllinen matkalla tai silloin, kun menoja kirjataan eri valuutoissa. Tällaisessa käytössä kannattaa pitää merkinnöissä johdonmukainen tapa, jotta myöhempi raporttien tulkinta ei sekoitu eri tilanteiden vuoksi.
Muita luettavia artikkeleita
Kaikki artikkelit
 LinkedIn
in ilmoitukset ratkaisevat, pysyykö työnhaku mukana arjessa
LinkedInin mobiilisovelluksen vahvuus ei synny uusista eleistä vaan siitä, miten ilmoitukset, taustatoiminnot ja puhelimen käyttötavat muovaavat verkostoitumista.
Lue artikkeli: LinkedInin ilmoitukset ratkaisevat, pysyykö työnhaku mukana arjessa
 Extreme Car Driving Simulator
 kestää trendiä vapaalla ajolla
Somen näyttävät driftit tuovat pelille uusia katseita, mutta sen todellinen vetovoima löytyy kiireettömästä ajosta, törmäilykokeiluista ja omasta rytmistä.
Lue artikkeli: Extreme Car Driving Simulator kestää trendiä vapaalla ajolla


Kenelle maksullinen Pro-versio sopii?
Sovellus maksaa 5,49 euroa, joten sitä kannattaa arvioida sen mukaan, tuleeko seurannasta oikeasti tapa. MyMoney Prolla on 4,7 keskiarvo noin 6 100 arviosta, ja se on saanut noin 3 000 kirjallista arvostelua sekä yli 10 000 asennusta. Nämä luvut kertovat, että sovellusta on käytetty ja arvioitu, mutta ne eivät yksin kerro, sopiiko juuri sen kirjaustapa omiin tottumuksiin. Sisältöluokitus on PEGI 3, ja Android-laitteella vähimmäisvaatimuksena on versio 6.0; nykyinen sovellusversio on 6.1-pro.
Oma käytännön testi olisi yksinkertainen: kirjaisin menot säännöllisesti yhden tavallisen kuukauden ajan ja katsoisin sitten, pystynkö nimeämään yhden päätöksen, jonka raportit auttoivat tekemään. Jos löydän esimerkiksi toistuvan kulun, jonka voin suunnitella paremmin, sovellus on jo tuottanut arvoa. Jos taas merkintöjen tekeminen jää jatkuvasti väliin, maksullinen työkalu ei itsessään korjaa rutiinia. Tällöin pankin omat kulunäkymät tai yksinkertainen taulukko voivat olla vaivattomampi lähtökohta.
Tavallinen kuukausi näyttää sovelluksen vahvuuden
Kuvitellaan, että kuun alussa päätän seurata ruokaan ja vapaa-aikaan kuluvaa rahaa tarkemmin. Teen ostoksen jälkeen lyhyen kirjauksen ja valitsen sopivan kategorian. Viikon lopussa vilkaisen kertynyttä summaa: jos ruokakulut ovat nousseet, voin tarkistaa, johtuiko se suunnitelluista isommista ostoksista vai useista pienistä herätehankinnoista. En tarvitse täydellistä analyysiä joka päivä. Lyhyt viikkotarkistus riittää usein pitämään tilanteen mielessä ja auttaa päättämään, paljonko loppukuulle kannattaa jättää tilaa muille menoille.
Tässä työnkulussa oleellista on, ettei budjettia käytetä itsensä moittimiseen. Jos yksi viikko ylittää tavoitteen, merkintöjä voi tarkastella uteliaasti: oliko kyse poikkeuksesta, väärin valitusta kategoriasta vai kulutustavasta, jonka haluan muuttaa? Tällainen kysymys tekee seurannasta hyödyllisempää kuin pelkkä punaisen tai vihreän merkin tuijottaminen. Raportin tehtävä on auttaa tekemään seuraava päätös, ei antaa arvosanaa menneestä viikosta.
Miten se eroaa pankkisovelluksesta tai taulukosta?
Pankkisovellus on yleensä kätevin paikka tarkistaa tilitapahtumat ja käytettävissä oleva saldo. Se voi riittää käyttäjälle, joka haluaa vain nähdä, mitä tililtä on veloitettu. Erillisen budjetointisovelluksen etu on siinä, että käyttäjä voi rakentaa kuluilleen oman seurantarakenteen ja tarkastella niitä budjettien sekä raporttien kautta. MyMoney Pro sopii siis paremmin silloin, kun kysymys ei ole vain ”paljonko tilillä on?” vaan myös ”mihin tämä raha yleensä menee?”
Taulukko puolestaan antaa enemmän vapautta: voin nimetä sarakkeet ja laskut juuri haluamallani tavalla. Vastineeksi joudun ylläpitämään rakennetta itse, eikä taulukko välttämättä tarjoa yhtä sujuvaa tapaa tehdä toistuvia kirjauksia mobiilissa. MyMoney Pro asettuu näiden väliin. Se tarjoaa valmiin kehyksen, mutta vaatii silti käyttäjältä aktiivista kirjaamista. Jos haluan kaiken tapahtuvan automaattisesti ilman omia merkintöjä, tämä ei ole oikea oletus valita sovellus; jos taas haluan täyden hallinnan jokaisesta laskentakaavasta, taulukko voi tuntua luontevammalta.
Rajat, jotka kannattaa huomioida ennen aloittamista
Keskeinen kompromissi on manuaalisen seurannan työ. Automaattiset ehdotukset voivat säästää aikaa, kun samanlaisia tuloja tai menoja kirjataan uudelleen, mutta käyttäjän täytyy silti pitää tiedot ajan tasalla ja tarkistaa, että luokittelu vastaa todellisuutta. Jos kirjauksia kertyy paljon tai niitä tehdään jälkikäteen, järjestelmästä tulee helposti epätarkka. Tämän vuoksi sovellus on parhaimmillaan henkilölle, joka pystyy liittämään pienen tarkistuksen olemassa olevaan rutiiniin, kuten viikon lopun raha-asioiden läpikäyntiin.
Myös budjetin tarkkuudella on rajansa. Liian tiukka kuukausiraja voi antaa väärän kuvan, jos menot vaihtelevat luonnostaan: esimerkiksi harvemmin maksettava lasku tai satunnainen hankinta voi tehdä yhdestä kuukaudesta poikkeavan. Käytännössä tällaiset menot kannattaa erottaa arjen toistuvista kuluista sen sijaan, että yhden kuukauden perusteella päättäisi koko budjetin epäonnistuneen. Raportit ovat hyödyllisiä vain, jos niiden taustalla olevat kirjaukset ja vertailujaksot ovat mielekkäitä.
Synkronoinnin maininta voi houkutella ajattelemaan, että usean laitteen käyttö on automaattisesti vaivatonta kaikissa tilanteissa. Minä tarkistaisin itse sovelluksen käytön alussa, miten oma laitekokoonpano toimii, ennen kuin rakentaisin sen varaan tärkeän taloudenhoitorutiinin. Samoin muistutuksen asettaminen kannattaa tehdä erikseen jokaista tarpeellista eräpäivää varten. Pieni aloitustarkistus ehkäisee sen, että oletan sovelluksen hoitavan asian, jonka hallinta jääkin omalle vastuulleni.
Kenelle suosittelen sitä – ja kenelle en?
MyMoney Pro voi sopia erityisen hyvin opiskelijalle, joka haluaa huomata, kuinka pienet arkiset ostokset vaikuttavat kuukauden käyttövaraan, tai pariskunnalle, joka haluaa keskustella yhteisistä menoista konkreettisten lukujen pohjalta. Yrittäjä voi hyötyä menojen erottelusta omassa seurannassaan, mutta en pitäisi sitä yksinään kirjanpidon tai veroasioiden hoitamiseen tarkoitettuna ratkaisuna. Sovellus on hyödyllinen myös matkustajalle, jolle useiden valuuttojen tuki helpottaa menojen kirjaamista reissussa.
Sen sijaan satunnaisesti kulutustaan tarkistavalle käyttäjälle erillisen sovelluksen asentaminen ja kirjausrutiinin ylläpito voi olla tarpeetonta. Jos pankin näkymä vastaa kaikkiin omiin kysymyksiin, lisätyö ei välttämättä tuo tarpeeksi hyötyä. Myös henkilön, joka ei halua kirjata tapahtumia käsin, kannattaa valita ratkaisu sen mukaan, miten hän haluaa tietojen päätyvän seurantaan, eikä olettaa tämän sovelluksen toimivan täysin automaattisesti.
Kannattaako siihen sitoutua?
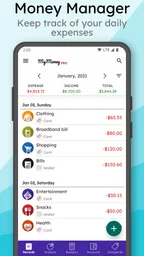
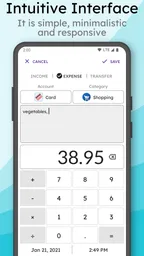
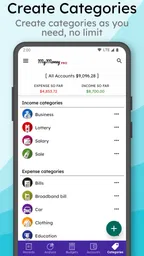
Ensimmäinen asia, jonka huomasin sovellusta avatessani, oli sen selkeä ja intuitiivinen käyttöliittymä. Se ei ole liian monimutkainen, mutta tarjoaa silti paljon hyödyllistä tietoa yhdellä vilkaisulla. Värikoodatut kaaviot ja selkeät kategoriat tekevät tietojen ymmärtämisestä helppoa. Käyttäjäkokemus on suunniteltu siten, että kaikki toiminnot ovat kätevästi saatavilla, eikä sinun tarvitse etsiä kauaa löytääksesi tarvitsemasi.
Ominaisuudet, jotka tekevät eron
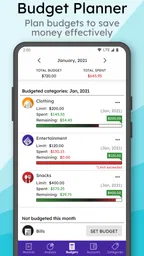
Yksi sovelluksen vaikuttavimmista ominaisuuksista on sen kyky luoda yksityiskohtaisia raportteja. Voit tarkastella kuukausittaisia ja vuosittaisia raportteja, jotka antavat sinulle syvällisen käsityksen kulutustottumuksistasi. Lisäksi sovellus mahdollistaa budjettien asettamisen eri kategorioille, kuten ruoka, viihde ja liikkuminen, joten voit nähdä, mihin rahasi oikeasti menevät.
Sovelluksessa on myös mahdollisuus asettaa muistutuksia laskujen maksamiseen. Tämä on erityisen hyödyllistä, jos olet kaltaiseni ja unohdat usein eräpäivät. Pidin myös siitä, että sovellus tukee useita valuuttoja, mikä on kätevää, jos matkustat usein tai hallinnoit kansainvälisiä tilejä.
Käytännöllisyys ja helppokäyttöisyys
Kun käytin MyMoney Pro-sovellusta, arvostin kovasti sen helppokäyttöisyyttä. Tietojen syöttäminen oli vaivatonta, ja sovellus tarjosi automaattisia ehdotuksia tuloille ja menoille perustuen aikaisempiin merkintöihin. Tämä nopeutti prosessia huomattavasti. Oli myös mukavaa nähdä, että sovellus synkronoituu saumattomasti muiden laitteiden kanssa, joten voit pitää taloutesi hallinnassa missä tahansa.
Kenelle MyMoney Pro on tarkoitettu?
Tämä sovellus on suunnattu kaikille, jotka haluavat parantaa taloudellista hyvinvointiaan. Olitpa sitten opiskelija, joka yrittää pitää kiinni tiukasta budjetista, tai yrittäjä, joka haluaa seurata liiketoimintakulujaan, MyMoney Pro tarjoaa työkaluja, jotka helpottavat talouden hallintaa. Sovellus on myös erinomainen perheille, jotka haluavat seurata koko talouden kuluja yhdessä paikassa.
Kaiken kaikkiaan, MyMoney Pro - Expense & Budget on erinomainen työkalu talouden hallintaan. Sen monipuoliset ominaisuudet ja käyttäjäystävällinen suunnittelu tekevät siitä loistavan valinnan kaikille, jotka haluavat parantaa taloudellista tilannettaan. Joten, jos etsit tapaa saada rahasi paremmin hallintaan, tämä sovellus voi olla juuri se, mitä tarvitset.
Kohokohdat
- Käyttäjäystävällinen käyttöliittymä.
- Tarkka kulujen seuranta.
- Muokattavat budjettikategoriat.
- Helppo synkronointi pilveen.
- Ei mainoksia.
Rajoitukset
- Ei ilmainen kokeiluversio.
- Rajalliset raportointivaihtoehdot.
- Ei monivaluuttatukea.
- Rajoitetut integraatiot muihin sovelluksiin.
- Päivitykset voivat olla harvinaisia.
Usein kysytyt kysymykset
01Mitä ominaisuuksia MyMoney Pro tarjoaa budjetoinnin hallintaan?
MyMoney Pro tarjoaa laajan valikoiman ominaisuuksia budjetoinnin hallintaan, kuten tulojen ja menojen seurannan, raporttien luomisen sekä budjettien asettamisen eri kategorioille. Voit myös synkronoida tietoja eri laitteiden välillä ja asettaa muistutuksia laskujen maksamiselle.
02Onko MyMoney Pro saatavilla sekä Android- että iOS-laitteille?
Kyllä, MyMoney Pro on saatavilla sekä Android- että iOS-käyttöjärjestelmille. Voit ladata sovelluksen suoraan Google Play -kaupasta Android-laitteille tai App Storesta iOS-laitteille. Molemmat versiot tarjoavat saman laajan valikoiman ominaisuuksia.
03Kuinka turvallista on käyttää MyMoney Pro -sovellusta henkilökohtaisten taloustietojeni kanssa?
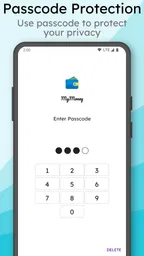
MyMoney Pro käyttää vahvoja tietoturvatoimenpiteitä ja salattuja yhteyksiä varmistaakseen, että henkilökohtaiset taloustietosi pysyvät turvassa. Sovelluksessa on myös mahdollisuus lisätä salasanasuojaus tai biometrinen tunnistus, kuten sormenjälki tai kasvojentunnistus.
04Voinko käyttää MyMoney Pro -sovellusta ilman internet-yhteyttä?
Kyllä, voit käyttää MyMoney Pro -sovellusta offline-tilassa. Kaikki tekemäsi muutokset synkronoidaan automaattisesti, kun laite yhdistetään uudelleen internettiin. Tämä mahdollistaa joustavan käytön myös ilman jatkuvaa verkkoyhteyttä.
05Tarjoaako MyMoney Pro tukea monille valuutoille ja kielille?
Kyllä, MyMoney Pro tukee useita valuuttoja ja kieliä, mikä tekee siitä kansainvälisesti käytettävän sovelluksen. Voit helposti vaihtaa valuuttaa tai kieltä asetuksista, mikä tekee sovelluksesta mukautettavan käyttäjän tarpeiden mukaan.
MyMoney Pro - Expense & Budget muilla kielillä
